如果一只基金买了1599只股票,足足占A股股票总数的3成,第一大重仓股占比连两个点都不到,那在A股本轮大跌中会跌多少?
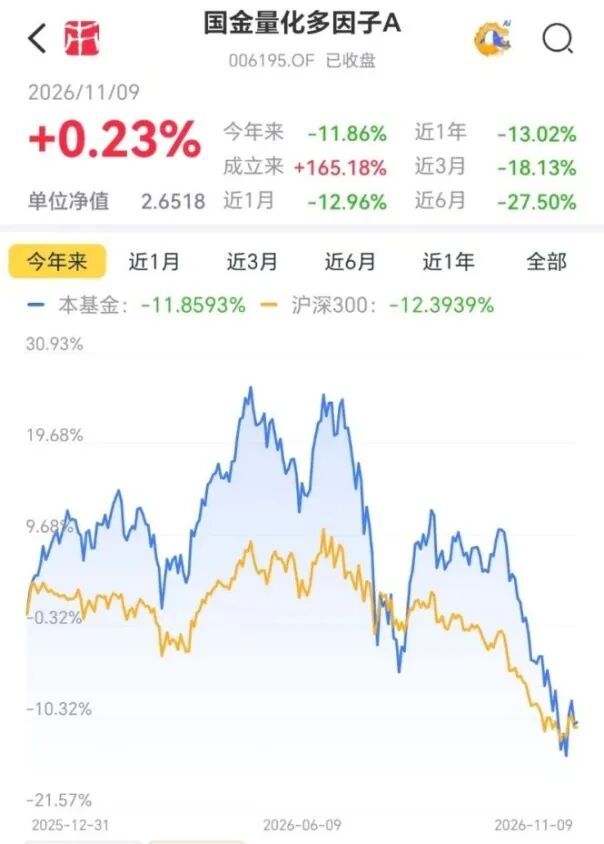
今年的国金量化多因子A(006195.OF)就给出了答案。6月底,它的持仓名单上有1599只股票,第一大重仓股京东方A仅占基金净值的1.78%。可到了三季度,从7月1日的高点到7月30日的低点,基金最大回撤仍达到24.1%。
(来源:市值风云APP)
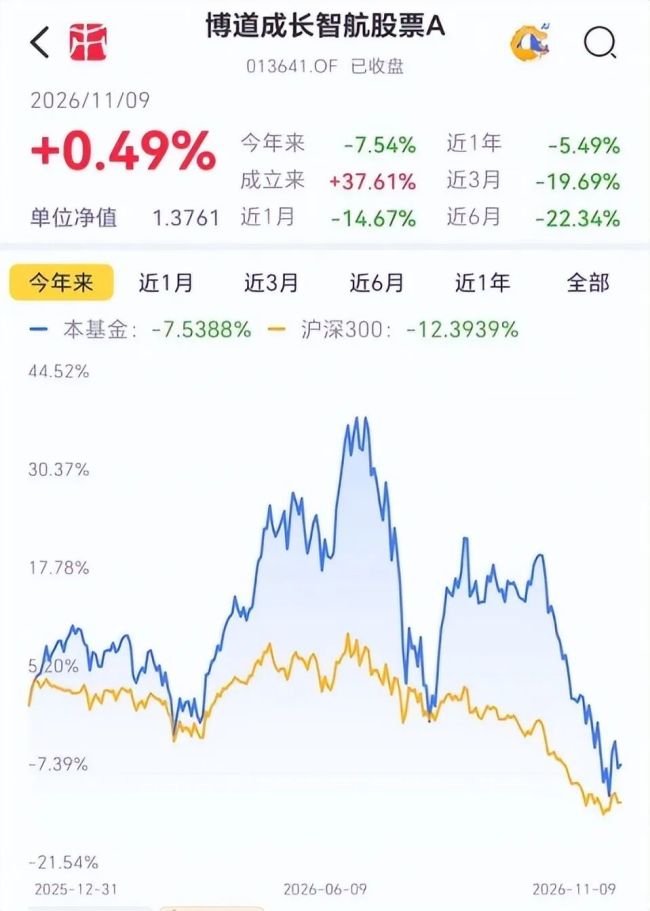
另一边,另一位量化女将杨梦管理的博道成长智航A(013641.OF)三季度下跌18.54%,但单季度跑赢了业绩比较基准4.44个百分点。
(来源:市值风云APP)
把这两只基金放在一起比较还有一个巧合。按三季末披露的基金规模统计,国金基金马芳的在管规模为288.1亿元,博道基金杨梦为288.5亿元,相差不到5000万元。
两人都是公募业内名气很大的量化女将,管理规模几乎一样,持有人拿到的体验表现如何呢?今天我们就来唠一下。
同样是量化,买到的是不同的风险
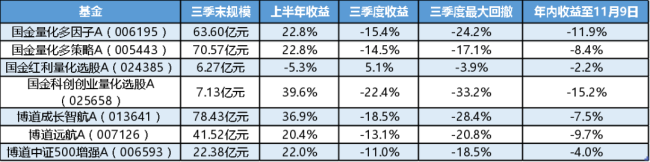
我们直接用一张表格来概括两人代表性产品今年的表现。
(来源:Choice数据、市值风云APP制表)
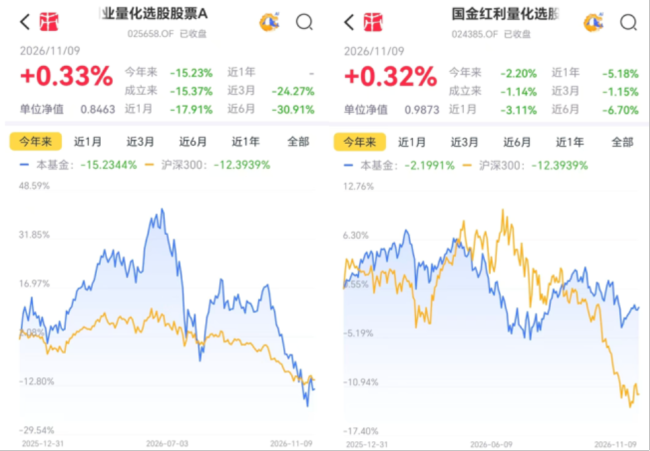
就马芳管理的4只基金,上半年,国金科创创业量化(025658.OF)赚了39.57%,国金红利量化A(024385.OF)却亏了5.28%。
(来源:市值风云APP)
到了三季度,市场风格一转换,两者的收益就颠倒过来,前者跌22.35%,后者涨5.09%,一季相差27.4个百分点,年内收益反倒是国金红利量化超出国金科创创业量化超13个百分点。
再看两人的代表作。到了11月9日,国金多因子A年内亏损11.9%,博道成长智航也亏损7.5%,总体来看,杨梦的基金年内跌幅要稍微好于马芳。
当然,时机也很关键,如果6月底才买入,上半年的上涨与你无关,紧接着经历的却是24.16%和28.4%的季度最大回撤,可以说体验感极差。
马芳基金的收益来源
根据公开资料显示,马芳早年做过证券交易系统的自动化测试,2016年加入国金基金,2020年9月开始管理国金量化多因子等多只量化基金。
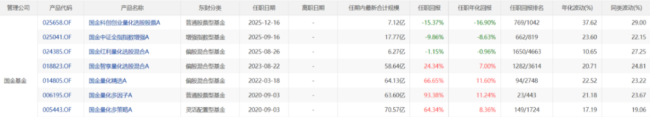
按不同份额合并,马芳的7只在管产品覆盖全市场选股、指数增强、红利和科创创业等方向。
其中,多策略、多因子、量化精选和智享量化选股四只合计约257亿元,占其在管规模近九成。在本轮牛市之前成立的产品,目前任职回报均为正数,拉长时间来看还是能给投资人赚到真金白银。
(来源:Choice数据)
马芳在接受采访时谈到,团队会把财报、研究报告和交易数据放进模型,用机器学习寻找单一指标不容易识别的关系。
今年7月,国金基金发布的分析文章又解释了一层。模型既选个股,也会让组合在不同时期偏向某些行业和风格。历史收益来源中,个股选择约贡献三分之一,行业和风格偏离合计约占三分之二。
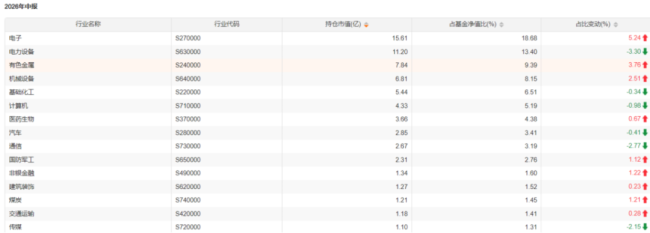
以国金量化多因子的持仓为例子,6月底,1599只股票里,前100只合计约占基金净值的44%,持仓整体偏向电子、电力设备、有色金属等高景气度行业。
(来源:Choice数据)
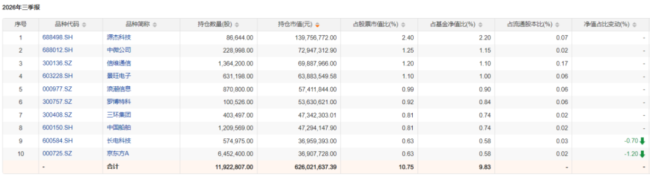
到了9月底,前十大重仓股合计仅占9.83%,但排在前面的源杰科技、中微公司、信维通信、景旺电子和浪潮信息,背后都有电子、通信或科技投资需求的影子。
二季度末的前十名,到三季度末只剩京东方A和长电科技还在名单上,还不确定是不是已经换手多次。
(来源:Choice数据)
马芳和姚加红在三季报中表示,三季度市场环境来看,市场活跃度相比之前降低较为明显,但中位数仍处于近五年较高水平位置。
其实在中报,马芳就已经明确指出,上半年市场的贝塔值、动量和短期反转等市场风格因子的波动高于其长期均值水平,特别是动量因子表现出相较历史类似时段更为极致的特征。
聪明的你们看到这段话,其实就应该想到,这种情况怎么可能持续?
因此,在三季报中,马芳认为,主要市场风格,例如动量、贝塔值等风险因子收益出现较大幅度回撤,是对前期较为极端表现的修正。
杨梦:重视每一类信号的质量
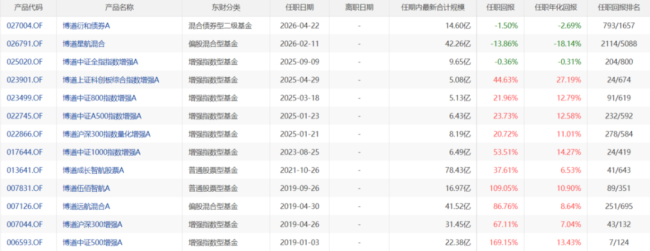
根据公开资料显示,杨梦是量化研究员出身,2018年开始管理公募基金。相比马芳,杨梦的产品线上,指数增强的分量更重,覆盖沪深300、中证500、中证1000、中证全指等多个范围。
除此之外,她还管理博道成长智航、博道远航、博道星航等不同定位的产品。投资者熟悉的成长智航是其中规模较大的一只。
(来源:Choice数据)
杨梦的能力还是很强的,旗下产品只有2025年9月以后成立的产品还录得浮亏,其他都已经全部盈利。
今年8月,杨梦在公开分享里,把博道的做法概括为两层均衡。第一层是研究方法,一套模型由研究员设计指标,把投资逻辑写进去;另一套用AI直接从数据中学习,两套框架等权配置。
第二层是选股依据,既考虑盈利、股价趋势延续的机会,也保留估值偏低、价格可能反转的信号。她不主张研究团队频繁押注下一阶段哪类信号最灵,更愿意把功夫放在每一类信号的质量上。
这里的“均衡”,说的是挑股票的方法,根基还是放在成长风格上。毕竟成长智航的合同基准中,90%对应中信成长风格指数。三季度,这个成长指数下跌25.36%,基金的综合基准下跌22.98%。
基民可能会觉得跌得有点痛,但在杨梦看来增强策略反而是发挥了作用,比基准少跌4.44个百分点。
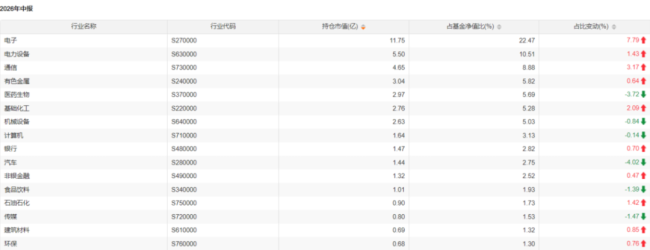
6月底,博道成长智航持有483只股票。从行业占比来看,基金同样重仓了电子、电力设备、通信等热门赛道,这也是基金上半年能收益不错,三季度走势不佳的原因。
(来源:Choice数据)
再看一组有些反直觉的数据。按天天基金截至2026年6月底的滚动一年口径,国金多因子的股票换手率为845.2%,成长智航则为1417.3%。虽然博道成长智航持有的股票数相对较少,但交易反而更频繁。
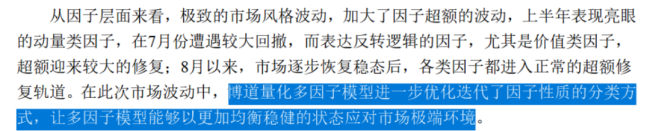
杨梦在三季报里对7月进行了复盘,她认为上半年有效的动量信号在7月遭遇回撤,价值和反转类信号同期修复。
然后,团队进一步调整了因子的分类方式,但保留了成长风格增强模型。也就是说,量化模型还在进一步迭代增强,适应市场环境。
(来源:基金三季报)
两人唯一能同台PK的基金
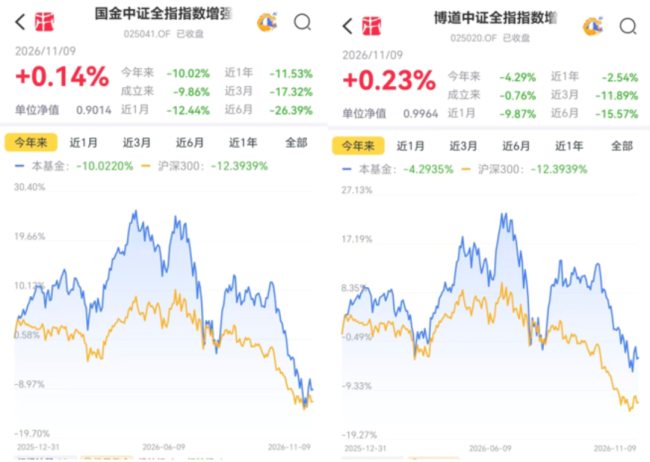
直接比较两只代表作难免有个问题:一个主要对照中证500,一个主要对照成长风格,单看涨跌,很难分清谁是选股更好,谁只是碰上了更有利的市场。好在两人旗下恰好各有一只中证全指增强,可以做一次更公平的比较。
今年三季度,两只基金的合同基准都是下跌13.11%。国金中证全指增强A(025041.OF)下跌13.66%,落后基准0.55个百分点;博道中证全指增强A(025020.OF)下跌10.55%,领先基准2.56个百分点。
换到相同的参照系,博道这只产品单季领先国金3.11个百分点。
(来源:市值风云APP)
看完这些数字,风云君觉得,选量化基金时,首先要选的恰恰不是基金经理,而是自己愿意承担哪一类市场风险。马芳可以在不同产品里用相近的模型,做出一只三季度涨5%的红利基金,也做出一只跌逾22%的双创基金。
基金跟谁比,同样一段行情里比基准多赚或少亏了多少,为了拿到这份超额,账户中途到底跌过多深,都要投资者在选基过程中认真思考。